尽管近期公布的宏观经济指标表现强劲,但数字资产市场却未能延续上涨势头。7月份消费者价格指数(CPI)数据显示,核心通胀率小幅回落至2.5%,总体通胀率保持平稳,这在理论上应当利好于被视为“数字黄金”的比特币等稀缺资产。与此同时,最终需求生产者价格指数(PPI)环比持平,表明生产端成本压力正在缓解,首次申请失业救济人数略微上升至20.9万人,劳动力市场呈现温和降温迹象。然而,一个令人费解的现象是,尽管宏观层面的成本压力有所缓解,加密市场的现货交易量却降至自2019年初开始追踪数据以来的最低水平,反映出主要交易场所的整体现货需求出现了显著下降。
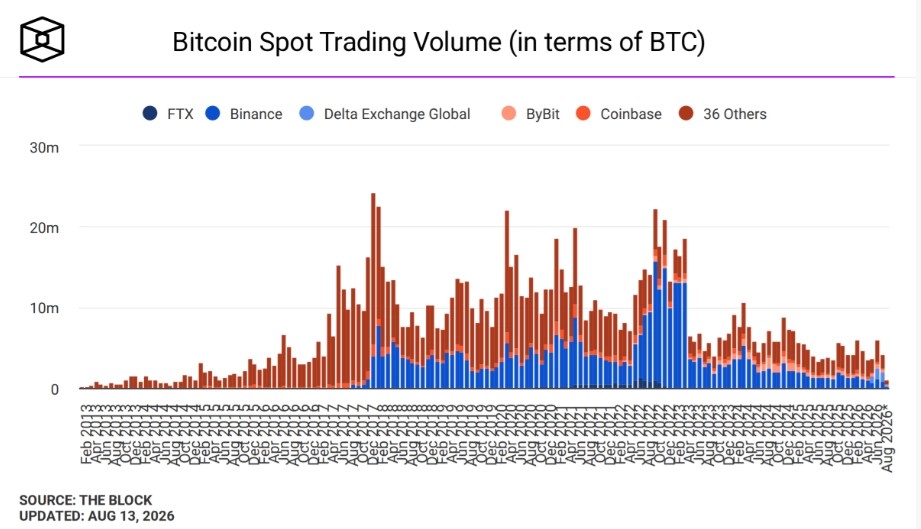
这种宏观与微观的脱节现象,引发了市场对于“比特币是否仍是对冲通胀的有效工具”这一议题的广泛讨论。通常情况下,降息预期和疲软的经济数据会推动资金流入风险资产,但当前比特币的表现更类似于流动性枯竭的个股,而非蓬勃发展的新兴资产类别。
关键技术位与市场僵局
链上数据显示,比特币现货价格目前被压缩在两个关键成本价位之间。价格略高于 中位数实现价格(Median Realized Price, 63,000 美元)——该指标反映了市场上所有流通比特币的平均成本基础,同时紧随 短期持有者成本价(Short-Term Holder Cost Basis, 68,700 美元) 之下。短期持有者(通常指持有时间少于155天的地址)往往是市场上涨时最活跃的抛售力量,也是下跌时最恐慌的割肉群体。
现货市场已在这个狭窄的区间内交易了近三个月,波动性持续收窄。从布林带指标来看,上下轨正在极度收拢,这种技术形态在历史上通常预示着 重大方向性突破 的到来。然而,方向的选择依然扑朔迷离。尽管链上指标显示卖方能量耗尽已降至数月低点(意味着愿意抛售的长期持有者越来越少),但买方参与度仍然明显不足。这种“卖方不愿卖,买方不愿买”的僵局,导致市场像一根被压缩的弹簧。
此外,美国现货比特币ETF的日交易量从2026年2月创下的147亿美元的峰值大幅下降至11.9亿美元,降幅高达 91.9% ,凸显了散户和机构投资者持续的犹豫不决。这种流动性的急剧萎缩,使得市场更容易受到大额订单的影响。
专家建议: 加密货币分析师Willy Woo指出,在低流动性环境下,大额订单对价格的影响会被放大。投资者应避免在当前位置重仓押注,建议采用分批挂单策略,将买单分散在 60,000 美元至 58,000 美元区间,以应对可能的插针行情。
市场观点:权衡宏观经济风险与潜在上涨空间
市场策略师对当前的价格盘整结构提出了截然不同的解读。技术分析师认为 58,500 美元 是关键的基准支撑位,并警告称,如果价格向下跌破该支撑位,而此时订单簿流动性不足且多头头寸集中,则可能引发强制抛售。这种场景类似于“踩踏事件”,因为一旦跌破该位置,大量在 60,000 美元上方开多的杠杆头寸将被清算,进一步加速下跌。
宏观经济逆风,包括中东地缘政治动态的变化(如潜在的能源供应中断风险)和持续的企业供应分配(例如门头沟Mt.Gox及德国政府地址的潜在抛售余波),也导致了 60,000 美元至 65,000 美元之间的持续运营成本阻力。
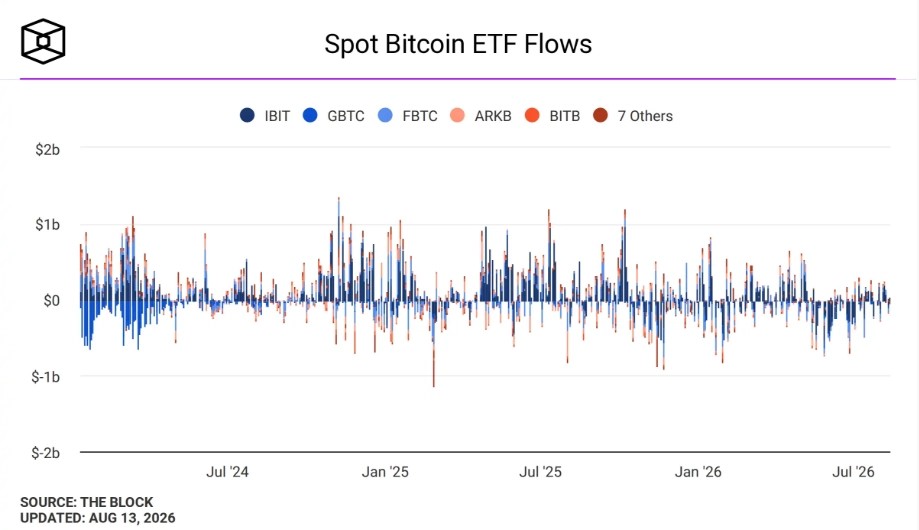
相反,另一些市场观点则强调衍生品交易活动的企稳以及自第三季度初以来现货ETF持续净流入,总额已超过8.5亿美元。这意味着尽管散户交易热情降温,但“聪明钱”似乎在通过ETF渠道悄悄吸筹。持这种乐观态度的人士认为,长期持有者的持续增持(抛售压力减小)以及更广泛的数字资产产品风险偏好情绪的上升,可能为价格上涨至更高阻力位提供必要的催化剂。
未来趋势展望:减半后的“战略沉闷期”
从历史周期来看,比特币减半后的 100-150 天通常是“战略沉闷期”,而当前时间窗口正处于这一阶段的末期。参照 2016 年和 2020 年的减半年份,波动性的压缩往往以剧烈单边行情结束。
如果美联储在 9 月议息会议上释放明确的降息路径,配合当前 ETF 流入的累积效应,比特币突破 70,000 美元的概率将显著增加;反之,若地缘政治风险升级或美股出现系统性回调,58,500 美元的支撑位将面临严峻考验。
对于投资者而言,当前市场的低波动性既是挑战也是机遇。关键在于密切关注链上数据的边际变化、宏观经济政策的转向信号,以及ETF资金流向的持续性,这些因素将共同决定比特币下一次重大方向性选择的结果。