加密市场中,USDT(泰达币)长期被视为最常见、也最容易理解的稳定资产之一,它凭借与美元1:1锚定的特性,成为了连接法定货币与加密世界的重要桥梁。
不过,随着市场机制与平台功能逐步成熟,单纯「持有USDT」的传统使用方式,也出现了新的延伸形式,BYUSDT便是在这样的背景下被提出。它并非要取代USDT,而是旨在解决一个长期困扰用户的实际问题:如何在不让资金“闲置”的前提下,既能享受理财收益,又能随时抓住交易机会?
本文将以新手能理解、但不流于简化的方式,整理BYUSDT的设计概念、运作方式,以及在实际使用上需要注意的重点,帮助您快速判断这项工具是否适合自己。
BYUSDT 的核心概念是什么?
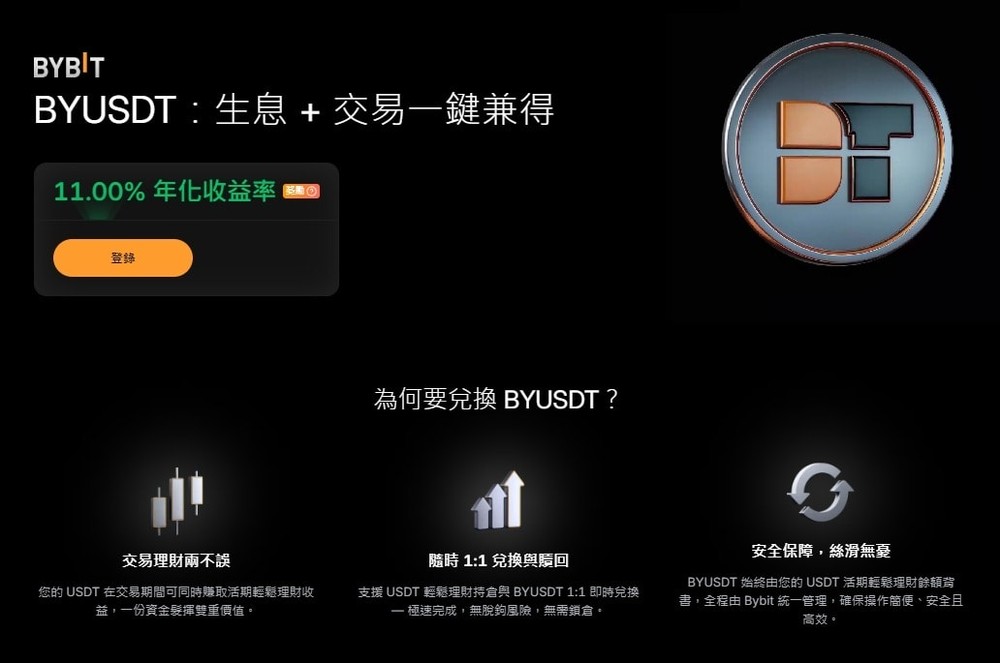
从设计上来看,BYUSDT并不是一种全新的稳定币,而是USDT在特定平台(如Bybit)内的「功能型表示形式」。可以将其理解为USDT在平台内部的一种“增强模式”或“工作状态”。
简单来说,可以这样理解:
- USDT是原本的稳定资产,是你钱包里的“现金”。
- BYUSDT则是将部分USDT转换为另一种状态,类似于将“现金”存入一个特殊的“智能账户”。
- 这个状态,能同时对应不同的使用场景,比如理财生息和作为交易押金。
因此,BYUSDT的重点不在「价格波动」,而在于资产使用效率的调整。它本质上是一种提高资金利用率(即“钱生钱”的同时还能“钱干活”)的工具,而非一种新的投资标的。
与市场上的其他稳定币理财产品相比,BYUSDT的核心差异在于其“双重功能”——既提供理财收益,又充当交易保证金。传统的稳定币理财通常需要将资金锁定在理财账户中,无法用于交易;而普通的保证金账户中的资金则无法产生利息。BYUSDT的出现,正是为了打破这一壁垒。
核心特点 1:100,000 BYUSDT 以内享有补贴收益
根据目前的收益结构显示:
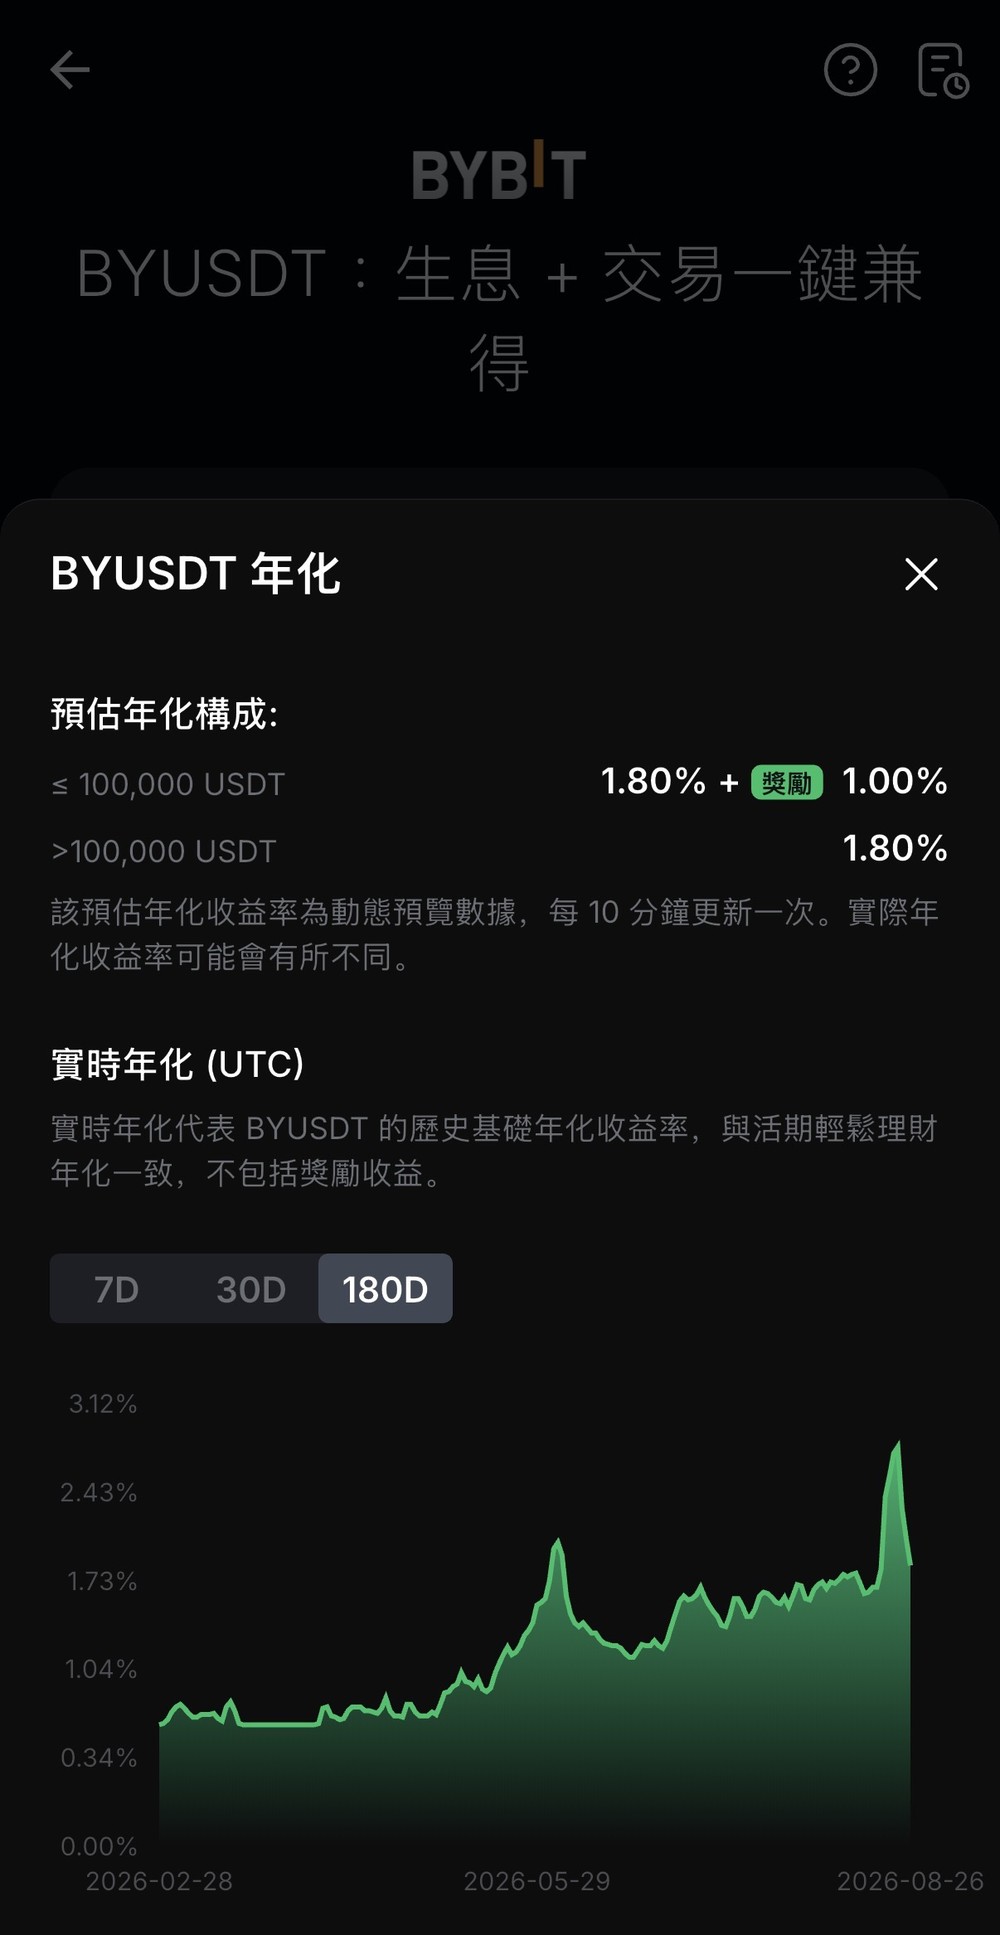 Apr数据会浮动,实际数据请至BYBIT官网确认
- 0 – 100,000 BYUSDT:基础年化1.8% + 平台补贴1%(合计约2.8%)
- 超过100,000 BYUSDT:仅1.8%基础年化(无额外补贴)
也就是说,小额资金区间享有额外补贴收益,而超过10K的部分则回归基础利率。这种阶梯式设计,明显更倾向于惠及广大的普通用户和小型投资者。
需要注意的是:
* 补贴属于平台机制,可能调整,具有阶段性或活动性质。
* 年化为动态预估数据,非固定收益,实际APR(年化收益率)会根据市场利率小幅波动。
* 利息按小时累计,每日发放,复利效应显著,适合短期闲置资金打理。
这代表BYUSDT的收益优势主要集中在前10K区间,对于资金量较大的用户,可以考虑将超过部分配置其他理财产品以优化整体回报。
与市场上其他稳定币理财产品相比,这一收益水平处于中等偏上区间。例如,一些DeFi协议的USDT存款利率可能在1%-5%之间波动,但往往伴随智能合约风险和流动性限制;而传统CeFi平台的活期理财利率通常在1%-3%之间,且无法同时作为保证金使用。BYUSDT在提供有竞争力收益的同时,还附加了保证金功能,综合优势明显。
核心特点 2:可直接作为 UTA 保证金使用
这是BYUSDT设计上的核心差异,也是其最具创新性的功能。
在一般情况下,将USDT存入理财后,资金便无法直接用于交易,形成了“理财”与“交易”的资金壁垒。
但BYUSDT可以打破这一壁垒,它允许用户:
1. 1:1与活期理财USDT兑换,无缝切换状态。
2. 存入UTA(统一交易帐户,即Unified Trading Account,Bybit推出的一种整合式账户体系,允许用户使用单一账户内的资产进行多种产品交易)。
3. 直接作为交易保证金使用,覆盖现货、永续合约、期权等多个市场。
也就是说,这笔资金:
✔ 持续产生活期收益(即使是作为保证金被占用时)。
✔ 同时可用于现货或衍生品保证金,极大提升了资金效率。
这也是官方所称的「交易理财两不误」。对于高频交易者或需要随时保留仓位的用户来说,这意味着他们不再需要在“赚取利息”和“维持仓位”之间做出艰难取舍。
举例来说,假设您是一个活跃的合约交易者,账户中常年保留着50,000 USDT的保证金。在没有BYUSDT的情况下,这笔资金只能作为保证金使用,无法产生任何利息。而通过BYUSDT,这50,000 USDT在作为保证金的同时,每年还能为您带来约1,400 USDT的额外收益(按2.8%计算),相当于在不增加任何风险敞口的情况下,获得了额外的现金回报。
为什么会出现 BYUSDT 这样的设计?
在传统的使用流程中,USDT往往需要在不同功能之间来回切换,例如:
* 一部分放在可产生收益的区域(如理财账户)。
* 另一部分则保留在帐户中,用于市场操作。
这样的做法虽然清楚,但在实际操作上,容易遇到资金分散、来回调整的情况,导致用户要么错失行情,要么损失利息。
BYUSDT的设计方向,正是希望让同一笔USDT:
* 在符合条件的情况下,无需手动转移资金。
* 同时具备多种用途,实现“一鱼多吃”。
* 减少频繁调整配置的需求,简化操作流程,降低管理成本。
这也是官方常提到「生息与使用并行」的由来。它反映了加密金融服务从“单一功能”向“综合账户”演进的必然趋势。
从更宏观的视角来看,这种设计也反映了加密行业竞争格局的变化。随着用户对资金效率的要求越来越高,各大交易平台纷纷推出类似的功能创新。Bybit通过BYUSDT将理财和交易两大核心场景打通,不仅提升了用户体验,也增强了平台自身的竞争力和用户粘性。
BYUSDT 的运作方式(概念整理)
根据目前的公开机制,BYUSDT与USDT之间具有以下几个特点:
1. 1:1 对应关系
BYUSDT与其对应的USDT之间,维持固定比例转换,不涉及价格浮动。1个BYUSDT始终可以兑换回1个USDT,不存在汇率风险。
2. 可即时转换
在符合条件的前提下,USDT与BYUSDT之间的转换流程相对直接,并非长时间锁定。用户通常可以在几秒钟内完成转换,保证了资金的流动性。
3. 功能集中
BYUSDT主要被设计用于平台内部特定功能(如UTA保证金和理财),并非用来取代原本的USDT生态。它不具备链上转账功能,仅在平台内部有效。
这些特性,让BYUSDT更像是一种「使用状态」,而非独立的市场资产。
USDT、BYUSDT与传统理财对比
为了更直观地理解BYUSDT的优势,以下是三种资金使用方式的详细对比:
| 对比维度 | 普通USDT(闲置) | 传统USDT理财 | BYUSDT |
|---|---|---|---|
| 是否产生收益 | 否 | 是(1%-3%) | 是(最高2.8%) |
| 是否可作交易保证金 | 是 | 否 | 是 |
| 资金流动性 | 即时可用 | 通常T+1或即时 | 即时转换 |
| 是否影响交易操作 | 不影响 | 需赎回后才能交易 | 不影响,可直接使用 |
| 综合资金效率 | 低 | 中等 | 高 |
| 功能特性 | 普通USDT持仓 | 传统USDT理财 | BYUSDT |
|---|---|---|---|
| 孳息能力 | 无 | 有(通常需锁定) | 有(活期,按小时计息) |
| 作为保证金交易 | 可以 | 不可以(资金被锁定) | 可以(在UTA内) |
| 资金灵活性 | 最高(随时可用) | 低(需赎回或等待期) | 高(可即时转换,使用灵活) |
| 主要用途 | 转账、交易、存储 | 获取被动收益 | 同时获取收益与进行交易 |
| 收益水平 | 0% | 视产品而定(2%-10%+) | 前10K约2.8%*,超出部分1.8% |
常见问题
❓ BYUSDT 和直接持有 USDT 有什么不同?
差异不在于价值,而在于使用方式。
USDT偏向基础资产,而BYUSDT则是让这笔资产能对应更多功能场景。简单说,USDT是“钱”,BYUSDT是“既能生息又能当押金的钱”。
❓ BYUSDT 会不会和 USDT 脱钩?
在目前的设计中,BYUSDT与USDT维持固定比例关系,并非市场自由定价资产。其价值由平台信用和智能合约保障,不存在因市场供需导致的脱钩风险。
❓ 所有人都适合使用 BYUSDT 吗?
不一定。它尤其适合以下人群:
* 活跃交易者:希望闲置保证金也能生息。
* 稳健型投资者:追求高于活期的收益,同时保留资金流动性。
* 新手用户:希望通过简单方式体验理财与交易的结合。
但若您主要进行长期持有(HODL)或不使用合约交易,则BYUSDT的附加价值有限。
BYUSDT通常会搭配特定帐户条件、资格或地区限制,新手在了解机制前,应先确认自身是否符合相关使用前提。
使用前需要特别留意的事项
在整理BYUSDT时,笔者认为有几点特别值得新手留意:
- 平台内资产:BYUSDT并非链上通用资产,主要用途集中于平台内,无法提现至外部钱包,提现时需先转换回USDT。
- 账户类型限制:部分功能可能仅对特定帐户类型开放(如UTA账户),请确保您的账户已升级或符合资格。
- 动态利率与补贴:补贴利率(1%)和基础利率(1.8%)均为浮动值,可能随市场环境和平台政策调整,不应视为固定收益承诺。
- 风险提示:作为交易保证金使用时,若市场剧烈波动导致仓位亏损,该部分BYUSDT资产同样面临被清算的风险,并非保本。
这些限制本身并非缺点,而是功能型资产常见的设计方式,重点在于是否符合自身需求。建议用户在操作前仔细阅读平台的相关条款与风险披露。
此外,还有一个容易被忽视的点:虽然BYUSDT在作为保证金时可以继续生息,但如果您的交易仓位出现亏损,对应的BYUSDT资产将被用于弥补亏损,这意味着您不仅损失了本金,也失去了未来可能产生的利息。因此,建议用户在使用BYUSDT作为保证金时,合理控制仓位规模,避免过度杠杆化。
未来趋势:从BYUSDT看加密金融的演进
BYUSDT的出现并非孤立现象,它反映了CeFi(中心化金融)平台正朝着 “账户一体化” 和 “资产效用最大化” 方向演进。未来,我们或许会看到更多类似的设计:
* 跨资产生息:不仅限于稳定币,BTC、ETH等主流资产也可能具备类似功能。
* 智能保证金管理:系统自动优化账户内各类资产的配置,在风险可控的前提下最大化收益。
* 更复杂的收益结构:结合DeFi(去中心化金融)协议,提供更具竞争力的浮动利率。
对于用户而言,理解并善用这类工具,将成为提升个人资金管理效率的必备技能。
实际上,一些竞争对手已经在探索类似的道路。例如,某些平台允许用户将存入的BTC或ETH作为抵押品,同时赚取质押奖励;还有一些平台推出了“收益型保证金”产品,允许用户在持仓期间获得额外回报。可以预见,未来这类“多功能资产”将成为主流交易平台的标配。
总结:BYUSDT 适合怎样的使用情境?
综合目前的机制来看,BYUSDT的定位相当明确:
* 它不是用来取代USDT,而是作为功能增强层。
* 也不是为了追求额外波动,它的价值不来自价格涨跌。
* 而是让既有资产,在特定条件下具备更高的使用弹性,解决资金闲置痛点。
对于刚接触相关概念的新手而言,理解BYUSDT的关键,不在于复杂名词,而在于它解决了什么使用上的不便——它让您的USDT不再“躺平”,而是在保障流动性的同时,既赚取利息,又随时待命,准备捕捉市场的每一个机会。
只要先把这一点想清楚,后续是否需要接触BYUSDT,自然就能做出更清楚的判断。如果您的需求恰好是“理财与交易兼顾”,那么BYUSDT无疑是一个值得深入了解的实用工具。