虚拟货币再质押是什么?原理、风险与未来趋势全解读
一般来说,质押某币种后,这个币就无法再参与其他项目的质押来维护项目安全性,但如果越来越多项目想透过相同币种的质押来维护安全,怎么办?
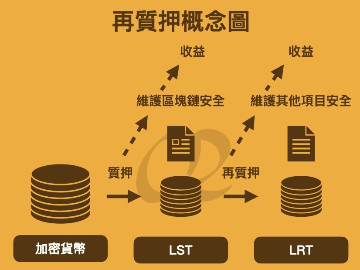
有人就想到了「再质押(Restaking) 」,让质押后的币种还可以「再用一次」,如此一来就能满足更多项目的需求,对持币者来说,也能用一笔资金获得多重收益。这概念就像是把同一笔资金同时用于购买国债和企业债,让资本的使用效率最大化。
这篇文章就来带你深度了解 虚拟货币再质押是什么 、 有哪些类别及平台 ,最后也会详细分析 虚拟货币再质押的风险与注意事项 。
如果你是加密货币新手,建议可先阅读:虚拟货币投资入门指南
虚拟货币再质押重点摘要
- 虚拟货币再质押是透过再运用已经质押的币种价值,借此维护更多项目的安全性,同时再质押者也可以获得更多收益。其核心在于释放被锁定资产的「流动性」与「安全性价值」。
- 目的是解决流动性切割的问题,同时也让项目更容易建立安全网路,无需从零搭建经济安全层。
- 根据再质押方式分为本地再质押 及流动性再质押 ,两者在门槛和风险上有显著差异。
- 再质押时需承担额外风险,包含:罚没(Slashing) 、不一定能提款、中心化及数据膨风(TVL虚增)等。
虚拟货币再质押是什么
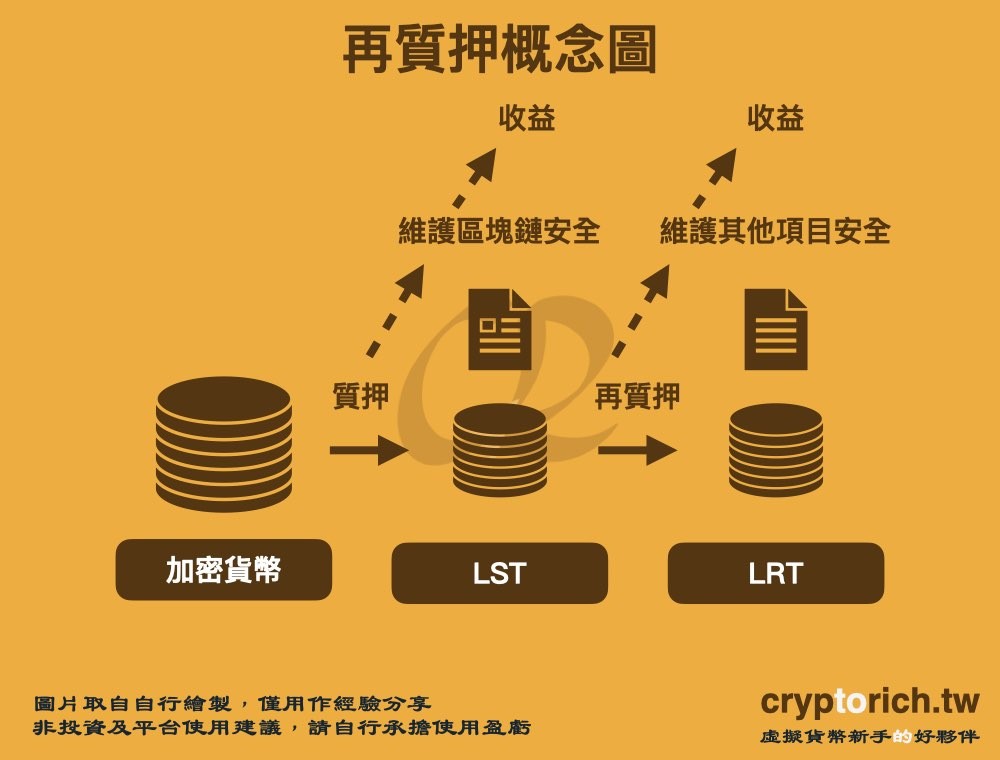
简单来说,虚拟货币再质押(Restaking)是把已经质押的加密货币,透过各种方式取出它的「价值」,并再投入到另一个质押系统 ,借此协助系统维护安全性,同时获得更多的收益。
例如你质押以太币(ETH)后,可以获得类似质押凭证的「流动性质押代币(LST,如stETH)」,如果你把这个代币再拿去质押到其他项目,这个动作就叫再质押。更精确地说,这是把已经用来保护原生区块链(如以太坊)的经济安全,再授权给其他链、AVS(主动验证服务) 、预言机、跨链桥、Data Availability(数据可用性层) 、Rollup或其他去中心化服务使用,让同一份资本产生第二层甚至更多层的经济效用。为了区分,有些平台在再质押后还会再发行「流动性再质押代币(LRT,如ezETH、weETH) 」,代表你在再质押协议中的权益,并可继续用于DeFi借贷或交易,进一步放大资金效率。
要注意,虚拟货币再质押跟双花攻击是不一样的概念。 双花攻击是试图把同一笔钱花掉两次,这是恶意行为;而再质押则是将资产的控制权(或价值凭证)用于两个不同项目的安全性维护 ,一个是花掉(双花)、一个(部分)所有权和质押权益仍通过代币形式保留在自己手上,属于合法的协议间组合。
关键术语小词典(新手必看)
- PoS(权益证明) :一种共识机制,通过质押代币来参与网络验证并获得奖励。
- LST(流动性质押代币) :质押原生代币后获得的凭证代币,可在DeFi中流通使用,例如stETH。
- LRT(流动性再质押代币) :将LST或原生代币进行再质押后获得的凭证,代表你在再质押协议中的份额。
- AVS(主动验证服务) :需要借助再质押经济安全来保护自身运行的第三方服务,如跨链桥、预言机等。
- Slashing(罚没) :验证者违反协议规则时,其质押的部分代币被协议没收作为惩罚的机制。
| 术语 | 英文全称 | 简单解释 |
|---|---|---|
| 质押 | Staking | 锁定代币以维护网络安全,并获得奖励。 |
| 再质押 | Restaking | 将已质押资产的「凭证」再次质押,为其他项目提供安全。 |
| LST | Liquid Staking Token | 质押后获得的流动性凭证代币(如stETH)。 |
| LRT | Liquid Restaking Token | 再质押后获得的流动性凭证代币(如ezETH)。 |
| AVS | Actively Validated Service | 需要借用外部安全性来运行的主动验证服务(如跨链桥)。 |
| 罚没 | Slashing | 验证者作恶或怠工时,其质押代币被协议没收的惩罚机制。 |
为什么要把虚拟货币再质押?目的是解决什么问题?
原因很简单:信任度高的币种(如ETH)不够用,且流动性严重割裂。
质押是为了维护区块链的安全性,但当不同项目都希望大家把币质押到自己这里时,就会造成流动性切割——资金被分散在各个独立协议的池子里无法互通,进而衍生出「到底多少币才够安全」与「如何跨项目共享安全」的问题。
这就像是你手上只有 1,000 块,却同时想吃大餐、买玩具跟日常用品,钱肯定不够用。但如果这 1,000 块可以同时作为三家店的「会员保证金」来享受服务(并非花掉),那就解决了资金不足的困境。
此时,如果质押后的币还可以「再质押」一次,就能维护更多项目的安全性,让同一个币种发挥二次甚至三次价值。在此同时,新项目也不再需要从头建立一套自己的验证者网络和代币激励机制,而是可以直接借用以太坊等主流链既有的、价值数百亿美元的「经济安全池」来保护自己。
当然,透过再质押维护安全的项目并不是原本区块链的本意,因此大多用于 AVS(主动验证服务) 等第三方项目,这些项目包括:
- 跨链桥(Bridge) :防止虚假交易验证。
- 预言机(Oracle) :确保喂价数据不被篡改。
- MEV(矿工可提取价值)管理 :公平排序交易。
- Rollup排序器(Sequencer) :保障二层网络的交易确认安全。
专家建议:什么情况适合再质押?
- 如果你追求稳健收益且不愿承担额外风险: 建议只做原生质押(如Lido的stETH),不碰再质押。
- 如果你是进阶玩家且能承受协议风险: 可将资产的10%-20%用于再质押头部平台,以博取高于质押利率2-5%的额外收益。
- 如果你非常看重流动性: 请优先选择LRT代币在二级市场交易深度较好的平台(如ether.fi),便于随时退出。
虚拟货币再质押类别
根据再质押的操作方式,分为本地再质押 跟流动性再质押 两种。
| 比较维度 | 本地再质押 (Native Restaking) | 流动性再质押 (Liquid Restaking) |
|---|---|---|
| 操作主体 | 运行中的区块链节点验证者(需自己搭建节点)。 | 一般持币用户(只需钱包交互)。 |
| 操作方式 | 将节点中的质押凭证直接指向再质押协议(如EigenLayer)。 | 存入ETH或LST(如stETH),平台代为操作,用户收到LRT。 |
| 门槛 | 极高(需32 ETH启动节点、技术运维能力)。 | 极低(无最低限额,一键操作)。 |
| 常见风险 | 节点罚没风险(Slashing)、硬件故障风险。 | 平台合约风险、LRT脱钩风险、双重罚没风险。 |
| 适用人群 | 专业机构、PoS节点运营商。 | 散户投资者、DeFi收益猎人。 |
本地再质押是指区块链节点运营商自己拿质押的ETH凭证去参与再质押协议,直接为AVS提供服务并赚取费用,但若节点违反AVS规则,会被直接罚没节点里的ETH。
而流动性再质押 则是当你质押给某节点或直接存入再质押池后,平台提供流动性质押代币(LRT)让你自由运用,如果你把这个代币再拿去质押到其他项目,同样构成广义的再质押行为。
一般人比较常用的方式是流动性再质押,因为要自己运行一个节点的技术门槛、资金门槛(32 ETH起)都很高。
当然,两者风险也不相同,流动性再质押多了一层LRT价格脱钩风险 (即LRT在二级市场的价格可能低于其对应的ETH净值),相比自己运行节点的风险肯定较高。
虚拟货币再质押可以获得哪些收益?
| 收益来源 | 举例 | 风险 |
|---|---|---|
| 原生区块链质押机制 | 以太坊质押收益 | 相对低 |
| 服务商提供 | AVS 支付的费用 | 中 |
| LRT 协议奖励 | Restaking 平台给予的额外奖励 | 中 |
| DeFi 收益 | 把 LRT 借出获得借贷利息 | 高 |
虚拟货币再质押收益整理表
再质押的收益来源比传统质押更丰富,主要包含三大部分:
- 基础质押奖励(PoS激励) :来自原链(如以太坊)的增发奖励和Gas费。
- 再质押额外奖励(Restaking Yield) :来自使用安全服务的AVS项目方支付的「保护费」(通常以该项目代币或ETH形式发放)。
- DeFi叠加收益(DeFi Yield) :将再质押后获得的LRT代币投入借贷(如Aave)、流动性池(如Uniswap)或收益聚合器(如Yearn)所获得的额外利息。
要注意的是, 不同的再质押协议或平台能给予的收益类型都不太一样,有的则只是把某个再质押协议包装成「好用」的版本,因此实际年化收益率(APR)差异极大,通常在 3% ~ 20% 之间浮动,且大多会包含平台自身发行的治理代币。
收益对比速览表(2026年参考数据)
| 平台 | 主要资产 | 预估APR范围 | 收益构成 |
|---|---|---|---|
| EigenLayer | ETH, LST | 5%-15% | ETH质押收益 + AVS代币奖励 |
| ether.fi | ETH, LST | 6%-12% | ETH质押收益 + AVS奖励 + 平台代币 |
| Renzo | ETH, LST, stETH | 7%-14% | 策略化AVS收益 + 平台代币 |
| Puffer | ETH | 4%-10% | 原生再质押收益 + 平台代币 |
注:APR为历史参考范围,实际收益随市场波动,且部分收益以平台治理代币形式发放,其价值存在较大不确定性。
| 策略方式 | 预估年化收益范围 | 资金锁定时间 | 主要风险等级 |
|---|---|---|---|
| 普通质押(如Lido stETH) | 3% - 5% | 解除质押需等待数天 | ★☆☆☆☆ |
| 再质押(如EigenLayer) | 5% - 15%(含代币奖励) | 视提款队列而定(可能较长) | ★★★☆☆ |
| 再质押+LRT DeFi循环 | 10% - 30%+(波动极大) | 即时(但受滑点影响) | ★★★★☆ |
虚拟货币再质押常见平台
| 平台 | 类型 | 最大特色 | 适合谁 |
|---|---|---|---|
| EigenLayer | 基础层 | AVS 生态 | 进阶投资人、验证者 |
| Symbiotic | 基础层 | 高度模组化 | 进阶投资人、开发者 |
| Karak | 跨区块链再质押 | Multi-Asset / DSS | 进阶投资人、开发者 |
| ether.fi | 流动性再质押 | eETH / weETH | 一般投资人 |
| Renzo | 流动性再质押 | ezETH | DeFi 投资人 |
| Puffer | 原生再质押 | Validator / Anti-Slashing | 验证者 |
| Kelp DAO | 流动性再质押 | rsETH | DeFi 投资人 |
虚拟货币再质押平台整理
其中前三个(EigenLayer、Symbolic、Karak)比较像「Restaking 基础设施」,搭建的是底层协议层。后面的 ether.fi、Renzo、Puffer、Kelp 则更接近「帮一般使用者把 Restaking 包装好的入口」,属于面向终端用户的收益聚合器或前端界面。
各平台核心差异一览
| 平台 | 类型 | 支持资产 | 核心特点 |
|---|---|---|---|
| EigenLayer | 基础设施 | ETH, LST | 先河协议,AVS生态最丰富,TVL最高 |
| Symbolic | 基础设施 | ETH, LST, 稳定币, ERC-20 | 模组化设计,支持多资产,跨链安全 |
| Karak | 基础设施 | ETH, LST, LRT, 稳定币 | 专注稳定币再质押,拥有自有Layer2(K2) |
| ether.fi | 收益入口 | ETH, LST | 操作简单,流动性好,LRT代币weETH |
| Renzo | 收益入口 | ETH, LST | 策略管理,动态调整AVS配置 |
| Puffer | 收益入口 | ETH | 原生再质押,降低节点运营门槛 |
| 平台名称 | 支援资产种类 | 核心特点 | 适合人群 |
|---|---|---|---|
| EigenLayer | ETH、LST | 以太坊再质押先驱,生态最完整,AVS数量最多 | 追求生态丰富度的进阶用户 |
| Symbolic | ETH、稳定币、ERC-20 | 模组化架构,可自定义再质押规则 | 开发者、机构用户 |
| Karak | ETH、稳定币、LST、LRT | 多资产支援,专注稳定币再质押,拥有K2测试网 | 厌恶ETH价格波动、偏好稳定币的用户 |
| ether.fi | ETH | 操作极简,LRT代币weETH流动性最好 | 新手、DeFi高频交互用户 |
| Renzo | ETH、LST | 策略自动优化,ezETH广泛应用于各类DeFi协议 | 追求一站式自动复利的用户 |
EigenLayer:Restaking 的先驱
EigenLayer 建立在以太坊上,目标很简单:把以太坊验证者已经提供的经济安全延伸给其他服务,举凡预言机、跨链桥、Rollup、MEV 等服务都可以透过 EigenLayer 快速获得安全验证。它是目前市场上锁定总价值(TVL)最高、AVS生态最丰富的再质押协议,也是众多LRT项目的基础层。
Symbolic:Restaking 模组化
比起 EigenLayer,Symbolic 的 Restaking 范围更大一些,除了以太币外,稳定币(如USDC、USDT)、ERC-20 等相关资产都可以作为质押品,并协助提供经济安全。除此之外,Symbolic 提供像是乐高般的 模组化功能 ,让开发者可以快速且自由地组建自己的再质押机制,满足跨链、跨资产类型的客制化安全需求。
Karak:多资产 Restaking
Karak 也支援多种资产的 Restaking,像 ETH、LST、LRT、稳定币等都可以,尤其更著重在稳定币再质押这块,因为稳定币价格相对稳定,更容易计算经济安全价值,风险预估也更准确。除此之外,Karak 还打造了 K2(Layer2) ,让分散式安全服务(DSS)可以在上面开发、测试与部署,降低开发者的测试成本。
ether.fi:把 Restaking 简单化
ether.fi 把 Restaking 简单化,打造成 一般人也可以快速 Restaking 的入口 ,你只要投入 ETH 后,就可以一口气获得 ETH 质押及再质押收益,同时还能获得流动性再质押代币(LRT,如weETH),以保有一定程度的资金弹性。例如质押 ETH 并拿到 weETH 后,你可以再投入到链上借贷、流动性矿池等 DeFi 来获得收益。至于再质押背后的一切,如验证者选择、AVS 的策略管理分配等则由 ether.fi 后台自动搞定,使用者几乎不用搞懂复杂的技术逻辑。
Renzo:把 Restaking 变成产品
Renzo 的运作概念跟 ether.fi 类似,同样帮使用者搞定验证者、AVS 等操作,你只要投入 ETH 或 LST 后,即可拿到 ezETH 并获得质押与再质押收益,同时也能拿 ezETH 参与各种 DeFi。Renzo 更强调「策略管理」,会根据AVS的风险和收益动态调整资金配置,试图在收益最大化和风险最小化之间取得平衡。
虚拟货币再质押的风险(深度解析)
虽然再质押可以多赚一笔收益,但也同时多承担一层风险,常见风险包含:罚没、不一定能提款、中心化、数据膨风 ,以下逐一介绍,并补充专家应对建议。
1. 罚没(Slashing)风险——最核心的资产威胁
如果验证者拿了你再质押的代币作恶或频繁离线(如双重签名、违反AVS验证规则),有可能导致你质押的代币被协议没收作为惩罚。这种惩罚具有传染性 :如果验证者在以太坊层面被罚没,其在EigenLayer上的再质押头寸也会同步被罚没。因此,慎选适当的平台及验证者非常重要。
- 专家应对建议: 选择LRT平台时,优先选择其合作验证者节点数量多且分散、且经过知名机构审计的平台。避免将所有资产集中投给同一个验证者。
2. 不一定能提款与流动性风险——退出可能比想像中更难
部分再质押平台(尤其是EigenLayer原生层面)给予的流动性再质押代币(LRT)虽然可以在二级市场卖出,但无法随时按照1:1的比率换回当初投入的ETH ,只能透过交易市场来交换。等于你没办法确保手上的代币一定值多少钱,而是要看市场脸色(存在折价风险)。且若市场上刚好没什么人交易,可能导致兑换比率不理想,甚至亏损比拿到的再质押收益还多。如果协议刚好有安全性疑虑时,也可能导致市场恐慌,进而出现严重不合理的价格脱钩(例如折价超过5%)。
- 注意事项: 部分平台(如EigenLayer)还设有「提款排队」机制,大量用户同时提款时可能需要等待数天甚至数周才能到账,流动性风险不容忽视。
3. 中心化风险——削弱区块链的初衷
再质押容易使得 资金高度集中在大型的再质押平台 上面(如EigenLayer控制了大量以太坊验证者节点),使得这些平台掌控大部分的主导权。一旦这些平台被攻击、作恶或受监管压力,可能会影响整个以太坊生态的安全性,进而削弱原本区块链的去中心化共识。目前,前三大LRT协议控制了超过60%的再质押市场份额,这种马太效应值得警惕。
4. 质押数据膨风(TVL虚增)——漂亮的数字陷阱
再质押时可能造成同一笔资金被计入两笔质押数据(一次计入原生质押协议,一次计入再质押协议),进而使得 TVL(总锁仓价值) 质押总额看起来很漂亮,但实际上却没有那么多独立资金参与质押。这会导致用户高估协议的真实安全性和市场热度。因此若想看到最原始的数据,记得选择数据看板(如DefiLlama)中的「关闭双重计数」功能,又或是透过交易量、活跃地址数等其他数据来综合比对数据合理性。
5. 智能合约漏洞风险——代码漏洞可能导致资产归零
再质押涉及多份复杂的智能合约(质押合约、再质押合约、LRT代币合约),合约间的交互逻辑越复杂,出现漏洞的可能性就越大。历史上跨链桥、借贷协议因黑客攻击导致数亿美金损失的案例屡见不鲜,再质押协议同样面临此风险。
- 注意事项: 参与前务必确认该平台是否通过了知名安全公司(如CertiK、OpenZeppelin)的审计,并关注其是否有漏洞赏金计划。
虚拟货币再质押未来趋势展望
- 多链生态扩展 :目前再质押主要基于以太坊,未来将向Solana、Sui、比特币Layer2等更多公链扩展,实现跨链共享安全。
- AVS生态爆发 :随着更多项目采用再质押作为安全方案,AVS的种类将从跨链桥、预言机扩展到AI计算验证、DePIN(去中心化物理基础设施)等新兴领域。
- 再质押保险与衍生品 :为对冲罚没和脱钩风险,未来可能出现针对再质押头寸的保险协议和风险对冲衍生品,进一步降低用户参与门槛。
- 监管合规化 :随着再质押规模扩大,各国监管机构可能将其定义为「集资活动」或「证券发行」,合规成本上升可能促使平台进行KYC和资质审核。
虚拟货币再质押常见问题解答(FAQ)
哪些币种可以再质押?
目前可再质押的币种主要为以太币(ETH),因为以太币是最常见的质押系统,拥有最大的经济安全价值。除此之外,热门币种如 BTC(通过wBTC、cbBTC等封装形式)、SOL 等也可以透过特定平台(如Jito Restaking)进行再质押。再质押本身是外加上去的功能,因此只要需求大、有服务商提供,理论上任何采用PoS机制的币种都有机会被纳入再质押生态。
虚拟货币再质押安全吗?
相比单纯的质押,再质押时需要额外承受质押平台、AVS项目方、LRT合约等多重风险,攻击面更大。因此相比单纯质押风险肯定更高, 不适合极度风险厌恶型投资者。如果你是加密货币新手,建议先熟悉基础的质押操作,再考虑进入再质押领域。
如果我不想再质押了,如何退出?
- 方式一(即时但可能折价): 在DEX(如Uniswap)上将持有的LRT代币直接卖出换成ETH。
- 方式二(无损但需等待): 在协议前端界面发起「解除质押」请求,等待提款期(通常7-14天)后按1:1赎回ETH。
再质押的收益需要缴税吗?
在多数国家和地区(如美国、台湾),质押和再质押获得的代币奖励被视为「收入」,需在收到时按市场价格申报所得税;而出售LRT代币产生的资本利得,则需缴纳资本利得税。具体请咨询当地税务专家。