在最近一次市场收购之后,Bitmine 报告称其以太坊总持有量为 5,956,378 枚 ETH。按 9 月 13 日每枚 ETH 2,513 美元的市场价格计算,该公司的加密货币金库价值约为 150 亿美元,使其控制了以太坊 1.22 亿枚流通供应量的 4.9%。
术语解释:加密金库(Crypto Treasury)
加密金库是指企业或机构将加密货币作为核心储备资产纳入资产负债表的策略。这一趋势由 MicroStrategy 率先大规模实践,随后被多家上市公司效仿。与传统的现金储备相比,加密金库具有抗通胀、高流动性(视市场深度而定)和潜在高回报的特点,但同时也伴随着更高的价格波动风险。
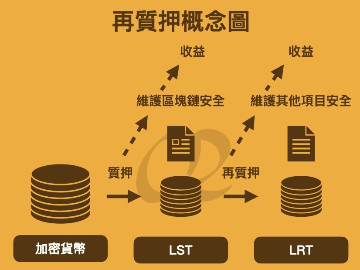
为了从其资产负债表中产生持续现金流,截至 9 月 7 日,Bitmine 积极质押了 5,067,309 个 ETH,约占其以太坊总持有量的 85%。这种积极的质押部署带来了 7 天年化收益率 2.62%,预计年化质押收入为 3.34 亿美元。
术语解释:以太坊质押(ETH Staking)
以太坊在 2022 年完成“合并”(The Merge)后,从工作量证明(PoW)转向权益证明(PoS)共识机制。持有者可以通过质押 ETH 参与网络验证,获得协议层奖励。质押方式主要分为:solo 质押(需 32 ETH 和验证节点)、质押即服务(SaaS)以及流动性质押(如 Lido、Rocket Pool)。Bitmine 作为机构持有者,其质押规模带来的年化收益在传统金融视角下具有显著吸引力。
除了其核心的以太坊配置外,该公司还披露了其持有的 212 枚比特币、价值 1.8 亿美元的 Beast Industries 股票、价值 9800 万美元的 Eightco Holdings 股票以及价值 5.49 亿美元的流动性和有价证券,使其合并资产负债表价值达到 158 亿美元。
| 资产类别 | 持有量/价值 | 备注 |
|---|---|---|
| 以太坊(ETH) | 5,956,378 枚 ETH(约 150 亿美元) | 占流通供应量 4.9%,其中 85% 已质押 |
| 比特币(BTC) | 212 枚 BTC | 按当前市价估算约 1,400 万美元 |
| Beast Industries 股票 | 1.8 亿美元 | 非加密资产配置 |
| Eightco Holdings 股票 | 9,800 万美元 | 非加密资产配置 |
| 流动性与有价证券 | 5.49 亿美元 | 提供运营灵活性与风险缓冲 |
| 合并资产负债表 | 158 亿美元 | 涵盖加密资产与传统资产 |
技术指标显示价格将继续上涨
在 DeMark Analytics 创始人兼 Bitmine 顾问 Tom DeMark 发表评论后,市场对 Bitmine 不断扩大的资金规模的情绪依然高涨。DeMark 表示,预计未来几周以太坊价格将大幅上涨,并指出 8 月份以太坊的交易模式显示,该资产在 8 月份横盘整理,并未跌破下方的支撑位。
专家背景:Tom DeMark 是谁?
Tom DeMark 是技术分析领域的传奇人物,DeMark Analytics 的创始人。他开发的 TD Sequential、TD Combo 等指标被全球交易员广泛使用。他曾为多家顶级对冲基金和机构提供咨询,其观点在技术分析社区具有较高权重。值得注意的是,DeMark 目前担任 Bitmine 顾问,因此其看涨观点应结合这一利益关联进行审慎评估。
他指出,12 天指标到期预示着此前主要上涨趋势的延续,并将 8 月下旬的单日价格飙升视为更广泛上涨行情的初步预兆。为了佐证这一观点,Bitmine 董事长 Tom Lee 强调,ETH/BTC 估值比率攀升至 1 月 30 日以来的最高水平,同时以太坊在第三季度至 9 月初的表现优于标普 500 指数 5866 个基点。
同类对比:ETH/BTC 比率的意义
ETH/BTC 比率是衡量以太坊相对比特币强弱的关键指标。当该比率上升时,通常意味着市场资金正在从比特币流向以太坊及其他 altcoin,风险偏好上升。该比率在 2025 年 1 月 30 日以来达到最高水平,可能预示着“altseason”(替代币季)的开启。历史上,ETH/BTC 比率的持续上升往往伴随着以太坊生态(DeFi、NFT、Layer 2)的活跃度提升。
机构加密金库的运作逻辑与背景
Bitmine 的案例并非孤例。自 MicroStrategy 在 2020 年首次将比特币作为主要储备资产以来,越来越多的上市公司开始探索加密金库策略。这一趋势的核心驱动力包括:全球货币政策宽松预期下的抗通胀需求、加密资产流动性的提升,以及现货 ETF 获批带来的合规通道。
以 Bitmine 为例,其策略可以概括为三个层面:
- 核心持仓:以太坊作为主要储备资产,持仓规模接近 600 万枚,占总流通供应量的 4.9%。这种集中度在上市公司中极为罕见。
- 收益增强:通过质押 85% 的 ETH 持仓,将静态储备转化为生息资产,年化质押收入预计达 3.34 亿美元。这相当于一家中型企业的年营收规模。
- 多元化配置:除以太坊外,还持有比特币、Beast Industries 股票、Eightco Holdings 股票以及流动性和有价证券,合并资产负债表价值达 158 亿美元。
从会计角度看,加密金库的计量方式仍存在争议。目前 FASB 和 IASB 对加密资产的会计处理尚未完全统一,部分公司采用成本法,部分采用公允价值法。Bitmine 的 150 亿美元金库价值若按公允价值计量,其资产负债表将直接暴露于加密市场价格波动。
质押收益的可持续性与风险
Bitmine 预计年化质押收入 3.34 亿美元,这一数字基于 7 天年化收益率 2.62% 计算。但质押收益率并非固定不变,它受网络参与率、协议升级、MEV(最大可提取价值)捕获能力等多重因素影响。
随着以太坊质押总量上升,单个验证者的收益率可能下降。但 Bitmine 的规模效应使其在质押服务谈判中具有优势,可能获得低于市场平均的服务费率。此外,机构级质押服务(如 Coinbase Prime、Figment)的成熟,也为大规模质押提供了基础设施支持。
注意事项与风险提示
1. 集中度风险:Bitmine 持有以太坊流通供应量的 4.9%,若其减持或市场情绪逆转,可能对 ETH 价格产生显著下行压力。
2. 质押流动性风险:质押的 ETH 通常存在解锁周期,若市场急剧下跌,Bitmine 可能无法迅速变现其质押资产。
3. 顾问利益关联:Tom DeMark 作为 Bitmine 顾问,其看涨观点可能存在利益冲突,投资者应独立判断。
4. 监管不确定性:机构大规模持有和质押加密资产可能引发监管机构的额外审查,尤其是在美国 SEC 对质押服务的立场尚不完全明确的背景下。
5. 市场波动性:加密货币市场以高波动著称,150 亿美元的金库价值可能因价格波动而大幅缩水。
未来趋势展望
- 机构采用加速:随着比特币和以太坊现货 ETF 的获批与扩展,更多上市公司可能效仿 Bitmine 和 MicroStrategy,将加密资产纳入资产负债表。
- 质押收益产品化:机构级质押服务将继续成熟,年化收益率可能随网络参与率上升而下降,但规模效应将弥补收益率下滑。
- 以太坊生态升级:未来的网络升级(如 Verkle Trees、Danksharding)可能进一步提升以太坊的可扩展性和质押吸引力。
- 会计与审计标准化:随着加密金库规模扩大,FASB 和 IASB 等会计准则机构可能出台更明确的加密资产计量与披露规则。
- 竞争格局:其他 Layer 1 区块链(如 Solana、Avalanche)可能吸引部分机构资金,但以太坊的先发优势和生态深度仍将是其核心护城河。
普通投资者应关注什么
对于普通投资者而言,Bitmine 的案例提供了几个有价值的观察视角:
首先,机构增持以太坊的行为本身是一个信号,但不应简单视为价格保证。机构的持仓成本、质押策略和减持条件往往与散户不同,盲目跟风可能面临流动性错配风险。
其次,ETH/BTC 比率的变化值得持续跟踪。该比率上升通常意味着市场风险偏好转向以太坊及 altcoin,但历史也表明,该比率的波动可能剧烈且反复。
最后,质押收益的可持续性取决于以太坊网络的长期健康度。如果网络活动下降或质押总量过度膨胀,收益率可能进一步压缩。投资者在评估质押产品时,应关注其费率结构、解锁周期和底层验证节点的可靠性。
Bitmine 的加密金库策略展示了机构如何将以太坊从静态储备转变为生息资产,但这一模式的成功仍取决于市场环境、监管进展和网络基本面的综合作用。